股权众筹替代方案比较,寻找更稳融资路径
股权众筹曾被视为中小企业快速融资的捷径,项目方讲成长故事,普通投资人小额跟投,似乎绕开机构漫长尽调。几年后热度回落,估值难定、披露不足、投后薄弱、退出狭窄等问题不断暴露。创始人转而比较替代方案,寻找更稳融资路径。这一变化值得关注,因为它既关系企业能否穿越资本寒冬,也关系普通投资人的风险边界。
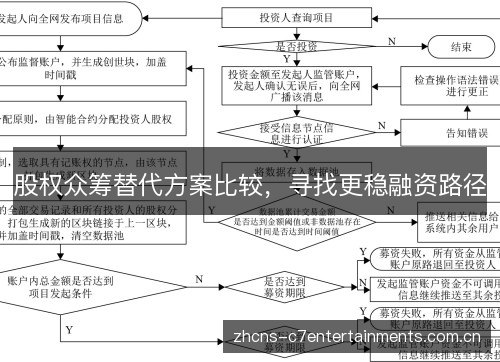
股权众筹的典型做法,是项目在互联网渠道展示,领投人先出资,跟投人随后小额进入,资金常通过有限合伙或代持汇集。它降低了参与门槛,也带来治理难题:股东数量多而分散,决策效率低,知情权难落实。项目失败时,追责和清算成本高,回收希望渺茫。成功项目则可能因退出安排不清,让投资人长期被困。
机构私募股权融资成为首要替代。天使投资人和风险投资机构会做尽调,签署增资协议、股东协议和回购条款,资金通常一次或分阶段到账。它比股权众筹更慢,却更确定,还能带来招聘、客户和后续融资资源。代价是股权稀释明显,董事会席位、一票否决和业绩对赌可能约束创始人。适合已有产品验证和清晰增长逻辑的公司。
可转换债和可转股借款是另一条路。投资方先提供借款,约定未来按估值转股,或到期还本付息。它把估值分歧推迟,融资速度较快,法律文件相对简洁,适合种子期和成长期早期。问题是债务压力真实存在,若下一轮融资不顺,公司可能面临集中还款。转股价格、折扣率和估值上限若设置不当,也会在后续轮次造成过度稀释。
产品众筹和收益权众筹不直接出让股权。企业用预售、会员权益或项目收益份额换取资金,同时验证市场需求。智能硬件、文创、餐饮连锁常采用这种方式。它的优势是不稀释股份,用户还能成为传播者。局限也明显:筹资金额受受众规模限制,交付失败会引发集中投诉,收益权若承诺固定回报,还可能触碰非法集资红线。
银行科技贷款、知识产权质押和担保基金构成债权替代。企业以专利、商标、应收账款或订单申请贷款,政府性担保和风险补偿可降低银行顾虑。它不稀释股权,利息可预测,适合有稳定现金流或政府项目背书的企业。难点在于初创公司常缺抵押物,审批周期不短,续贷不确定。一旦经营波动,还本付息会直接挤压研发投入。
供应链金融与融资租赁更贴近资产。核心企业确认应收账款后,供应商可据此获得保理融资;设备厂商通过租赁把机器交给企业使用,企业分期支付租金。它们审批快、用途明确,不占用股权,适合制造业、物流和医疗设备行业。风险是依赖核心企业信用,或让企业背负刚性租金。C7娱乐订单一旦中断,资产和现金流可能同时承压。
政府引导基金和产业资本越来越活跃。引导基金常以母基金或直投方式进入,要求返投本地、支持硬科技,资金期限较长。产业资本如大型企业的投资部门,能带来订单、渠道和供应链协同,也可能要求排他合作或优先采购。它们比财务投资人更有耐心,却带有战略目标。创始团队要在资金、资源和独立性之间仔细权衡。
老股转让、并购和战略合并提供另一种退出式融资。创始人或早期投资人把部分股份卖给新股东,公司获得资金或资源,老股东实现流动性。并购则可能让公司整体并入产业集团,换取现金和股票。它们能解决股权众筹退出难,却常伴随控制权转移、团队整合和文化冲突。谈判周期长,估值分歧也大。
比较这些替代方案,需要看融资成本、稀释程度、到账速度、确定性、资源附加和退出安排。股权众筹在传播和低门槛上有优势,却在治理、披露和流动性上短板突出。机构股权融资确定性强,稀释也重;可转债灵活,债务风险高;产品众筹不稀释,规模有限;债权和供应链金融稳定,依赖资产;政府基金和产业资本资源多,约束也多。
这种转向背后是资本环境变化。首次公开募股节奏放缓,风险投资更谨慎,资金向头部和硬科技集中。普通投资人对高风险容忍度下降,股权众筹的散户结构容易在项目失败后引发纠纷。监管对公开募集和收益承诺趋严,合规成本上升。融资工具因此从单一股权向债权、可转债和资源型投资组合迁移。
影响落在创始人身上。过去他们热衷曝光和快速聚拢小额资金,如今更愿意花时间接触机构、银行和产业方,准备审计、法务和业务数据。融资节奏放慢,却换来更清晰的治理结构和更稳的现金流。投资机构也在加强投后,帮企业对接客户、招聘和后续轮次。政府基金和产业资本则承担更长期的角色,推动耐心资本形成。
往后看,单一融资方式难覆盖企业全周期。更稳做法是把可转债、机构股权、银行授信、供应链金融和政府基金组合,按阶段切换。早期用可转债和小额股权,成长期引入产业资本和银行,扩张期用并购和私募债。区域股权市场和认股权贷款逐步发展,为退出和再融资提供补充。规则完善后,估值与治理会更透明。
融资路径的稳定来自透明治理、可验证现金流与可预期退出。股权众筹可保留为品牌传播和小额测试工具,却不应承担企业生存所需大额资金。创始人若把不同工具放在合适阶段,就能减少对单一渠道依赖。资本市场冷热循环,提前准备审计、知识产权和客户合同的企业,谈判中更从容。融资不是一次热闹,而是持续匹配。